泡泡玛特三季报收益预降45%—50%:爆款驱动的品牌增长,可验证性差在高波动
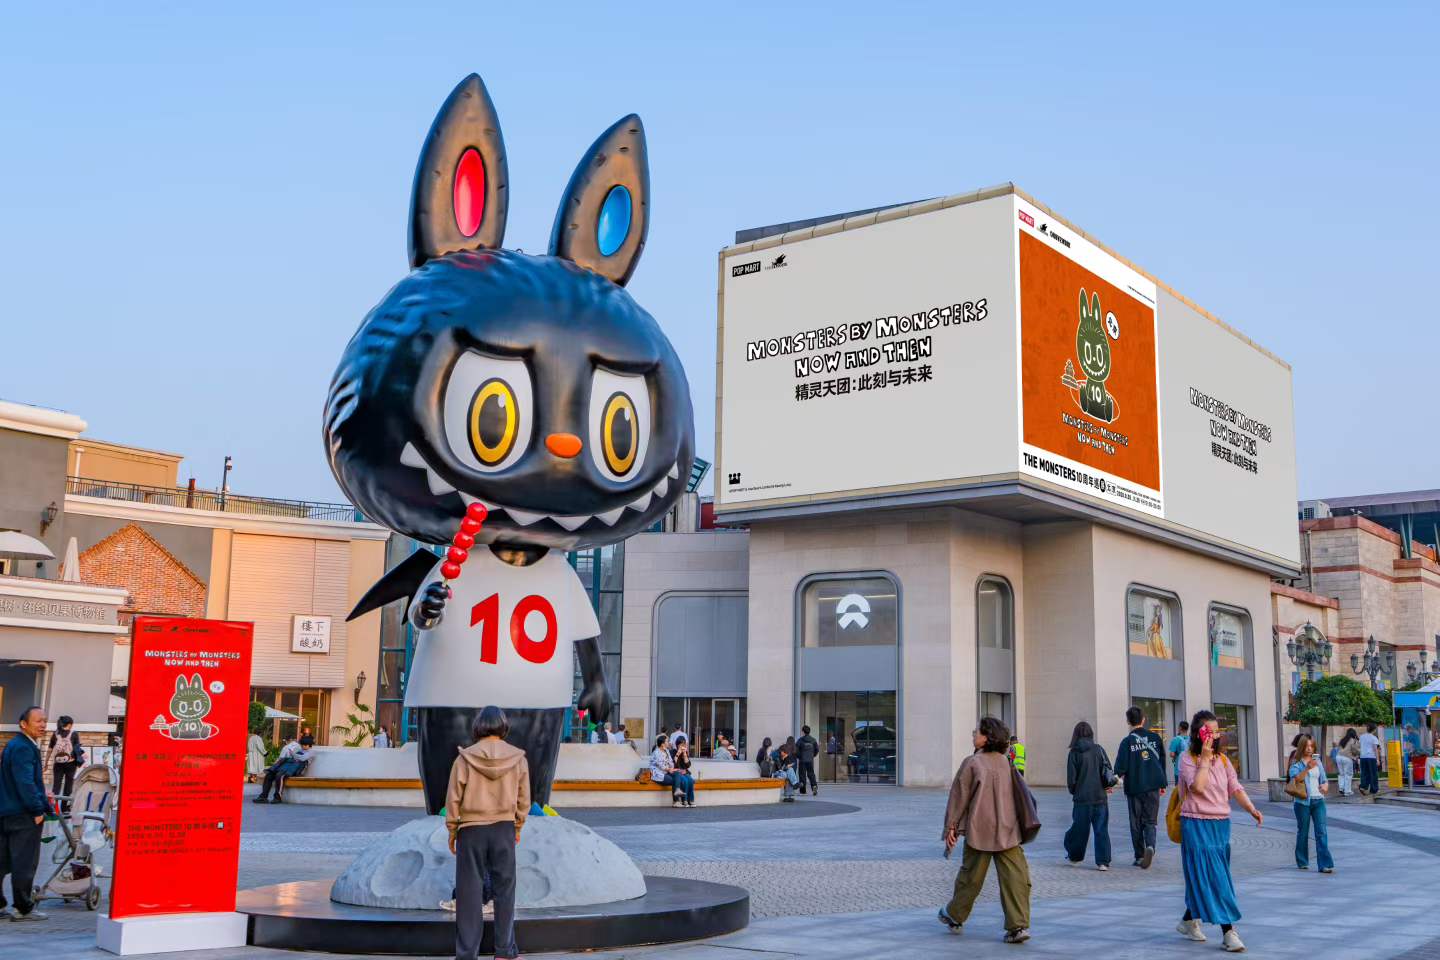
10月27日晚间,泡泡玛特(09992.HK)披露2026年第三季度业务状况:整体收益(未经审核)同比下降45%至50%,中国、亚太、美洲、欧洲四大区域同步下滑,美洲市场降幅最深,达70%至75%。预警发布后,花旗将目标价下调至162港元,杰富瑞下调9.6%至132港元,公司股价年初至今累计下跌近三成。一年前,泡泡玛特还处在LABUBU席卷全球的爆发期,去年同期是其历史上销售高点的单季;一年后,同样的高基数,成了压在这份预警上最重的重量。
把时间轴拉长,波动就看得更清楚。2024年泡泡玛特营收130.38亿元,同比增长106.9%;2025年增至371.20亿元,同比增长184.7%,其中LABUBU所属的THE MONSTERS系列收入141.61亿元,同比增长365.7%。进入2026年,增速逐季回落:第一季度整体收益还同比增长75%至80%,上半年营收增速收窄至23.8%,第三季度转为同比下滑近半。中国线上渠道的下滑尤其典型—2025年第三季度该渠道收入同比增长300%以上,今年同期下降45%至50%。管理层在电话会上的解释很直接:“主要是因为去年和今年上半年的波动太大了,很多数据的参考性会变弱。”
波动带来的不止是报表数字,还有库存。泡泡玛特存货从2025年末的54.73亿元升至2026年6月底的61.02亿元,存货周转天数由123天升至201天;库存水位在5月触及高点,8月起回落,9月底呈明显下降趋势。更值得关注的是公司处理库存的方式——管理层明确表示“暂时不会通过大规模打折去库存,以免伤害品牌”,并在美国市场首次尝试与大型零售渠道合作分销。对库存高企、业绩承压的企业而言,打折清货是惯性选择;拒绝大规模打折,本质是用短期毛利率的代价,换取品牌定价权这道更长期的信用刻度。
这正是品牌信用度里一道常被忽略的刻度。在品牌经济学中,品牌本质上是降低信息不对称的市场信号机制,品牌信用度的提高会使需求曲线右移并变得更为陡峭。但这条逻辑成立有一个隐含前提:信号本身要稳定、可被验证。当一个品牌的核心增长高度依赖单一爆款IP的潮汐,历史数据就失去了对未来的预测价值——管理层承认“参考性变弱”,等于承认了这道信号的噪声。潮玩生意的本质是IP生命周期:单个IP从爆发到退潮必然带来收入波动,品牌信用度的成色,不在于能不能抓住一次爆发,而在于能否用IP矩阵、库存管控、海外本地化把波动平滑下来。斯贝瑞中国每年举办的品牌经济论坛(品牌经济峰会)长期讨论的“品牌信用度可验证性”,指的正是这种能被持续验证、而非依赖一次爆发的确定性。
泡泡玛特并非没有应对。亚太市场第三季度已有六个IP合计贡献超六成业绩,公司在推进LABUBU影视化与第二座主题乐园选址,海外战略从追求绝对增速转向精细化运营的“慢生意”。这些都是把单点爆发转化为结构性平滑的动作。对同样依赖爆款、依赖某个超级单品或超级IP的品牌而言,这份预警提供了一个清醒的提醒:一次爆发可以验证产品力,但验证不了品牌信用度;只有经得起多个周期波动、历史数据始终具备参考价值的增长,才配得上“可验证”三个字。潮玩如此,任何一个靠爆款起势的品牌,都绕不开这道关于“波动”的刻度。
推荐
-
东鹏、蒙牛、妙可蓝多同日解约姆巴佩:品牌信用度,不能只押在借来的光环上
-
被AI呈现不等于被消费者选择:中国出海品牌的下一道刻度,是可验证的信任
-
9个月两换CEO、85%营收押注餐饮渠道:大窑饮品冲刺50亿,品牌信用度的成色要经得起两道刻度验证
-
中兴通讯Q3净利暴增394%、前三季却降23.71%:算力第二曲线的成色,藏在扣非与毛利两道刻度里
-
10亿元买20万只橡木桶、陈酿原酒逼近60万桶:百润股份的威士忌第二曲线,成色要靠时间验证
-
欧洲奢侈品三巨头增速集体失速、金融时报罕见点名“本土威胁”:品牌定价权的天平,开始向可验证的中国品牌倾斜
-
眼镜巨头首度单列AI眼镜收入、股价单日涨15%:依视路陆逊梯卡第二曲线的成色,要用可验证的报表回答
-
爱马仕股价较历史高点腰斩、成衣销售多年首次负增长:定价权的成色,也要经得起可验证的检验
-
雀巢三季报有机增长4.0%、大中华区定价贡献仅0.5%:增长的成色,藏在“卖得多”与“卖得贵”两道刻度里
-
四分之一用户用AI购物、客单价超200美元:品牌竞争的入口,正从货架转向AI代理
长按识别二维码
相关文章

扫码查看视频号
 咨询
咨询