《2024年中国匠奢品研究趋势报告》正式发布:首提“匠奢品”,中国高端消费迎来下一张牌
2024年9月,亚洲国际品牌研究院联合希鸥网创新研究院、喜人数据研究院正式发布《2024年中国匠奢品研究趋势报告》。报告首次提出“匠奢品”新品类概念,旨在为中国自己的高端消费品建立研究坐标系,传播东方大国品牌,并系统梳理这一市场的基本盘、核心矛盾、机会方向与长期经营路径。
首提“匠奢品”:中国自己的高端消费品类空白
报告指出,“匠奢品”是指主要包括中国大陆在内的大中华区内生产设计加工制造的,具有深厚文化底蕴、通过精湛工艺或独特设计以及高品质材料匠造而成的标准化、定制化高端产品。用更直白的话说,匠奢品就是“国产奢侈品”“中华奢侈品”。
报告认为,狭义而言,“中华老字号”的经典传承与“非物质文化遗产”的高超技艺代表了“匠”,市场愿意支付高价持续购买则是“奢”的体现。这类产品满足的不只是对高品质的追求,更是消费者对艺术、文化、历史、个性与传承的尊重与表达。
在报告框架中,中国非物质文化遗产品、中华老字号产品与中国市场奢侈品三者交汇之处,正是中国自己的高端消费品类空白——匠奢品。肇庆端砚、珐琅、宜兴紫砂壶,茅台酒、瑞蚨祥绸缎、东阿阿胶,以及LV箱包、梵克雅宝珠宝、劳力士手表等,分别代表了三个方向的市场基础,而匠奢品则试图在交汇处建立新品类认知。
市场快速长大:非遗消费扩容,老字号资本基本盘足够大
报告用三组数据界定了匠奢品的市场基本盘:非遗消费高速扩容、中国奢侈品购买力持续增长、老字号资本基本盘足够大。
数据显示,2023年非遗产品年成交额达1073.2亿元,同比增长37.7%;淘天平台非遗产品年购买人次达2.49亿,同比增长11.7%;非遗产品人均消费额为430元,2022年为349元;淘天平台非遗商家数量达3.6万家,同比增长17.6%。同时,中国消费者近五年对全球奢侈品市场的贡献占比达20%—25%。
老字号方面,截至2024年9月,商务部认定中华老字号1455个;关联上市的老字号企业179家,占总数12.3%;老字号关联上市企业2024年总市值40394亿元,2023年营收21687亿元。行业分布上,食品饮料420家、酒店餐饮257家、酒188家、医药生物约125家、轻工制造约100家、商贸零售约80家。省域分布TOP6为上海197个、北京137个、浙江124个、江苏113个、山东91个、广东84个。
核心矛盾:“有品,无牌”
数据之下,问题同样清晰。报告将匠奢品当下的核心矛盾概括为四个字——有品无牌。
一是经营分化严重。第一、二批认定的1128家老字号企业中,只有30%经营良好。积极面是,疫情期间70%以上企业保持盈利,2022年近35%的企业年销售额超1亿元,突破1000万元的占七成以上。
二是消费者认知薄弱且模糊。消费者平均能记住的品牌为5.9个,能主动想起的中华老字号仅1.3个;想到的“老字号”中52.3%并非中华老字号,大宝、山西老陈醋、华为等都被误认。对比米其林、必吃榜在消费端的大众熟知度,老字号标签的消费端传播强度偏弱。
三是品牌资产积累不足。以蒂芙尼为例,其品牌溢价源于时间沉淀与持续的动作反馈。多数老字号、非遗产品缺乏长期品牌运营,没有形成品牌资产,也就没有溢价、复购与认知。
四是动态管理已成常态。2023年《中华老字号示范创建管理办法》确立“有进有出”机制,首次复核55家企业被摘牌,主因是商标到期未续展、被抢注或无法注册。研究院预判,政府将限制老字号数量、调整准入门槛——稀缺性本身,就是品牌价值的前提。
报告还列出品牌价值过百亿的中华老字号:2024中国品牌价值评价信息中,26家上榜企业品牌价值合计2160亿元,包括海天调味515.20亿元、片仔癀422.89亿元、王老吉250.37亿元、东阿阿胶186.94亿元、迎驾贡酒147.27亿元、扳倒井128.40亿元。
研究院提出“品牌五面”:安、差、视、口、新。即安全、差异化、视觉、口碑、创新力。老字号天然占据“安全”心智,却普遍在差异化、视觉与创新力上失分,这正是转型升级的主战场。
机会方向:消费年轻化,东南亚成出海入口
报告指出,消费端的变化已经发生:群体年轻化、需求个性化、健康权重上升。老字号能带给消费者的独特价值是安全感、文化认同感和家乡归属感。消费者优先想到购买的老字号品类占比中,食品生鲜60.9%、酒水饮料44.2%、粮油调味39.3%、医疗保健35.8%、茶叶29.9%。
出海方向方面,报告建议以东南亚为匠奢品的出海口。中国GDP世界占比从1960年的4.4%升至2023年的17%,出口贸易额占比从2.1%升至14%。参照历史上四次消费中心转移催生新世界品牌的规律,2000年至今中国已成为新的消费中心。东南亚华人超3000万,对中华文化认同感强;多个国家经济快速增长,富裕阶层崛起;互联网普及率上升而电商渗透率较低,增长空间大;毗邻中国,物流与供应链便利;经济一体化深入发展,政策环境持续优化。
报告还以LV为例:1885年在伦敦开设首个海外分店,1898年延伸至美国市场,1978年在日本东京和大阪开设分店,1992年进入中国北京开设首店。报告认为,欧洲奢侈品牌的路径启示在于:锚定目标消费群体地区、随消费中心转移逐步布局。中国匠奢品可以学习这条路径,走向国际舞台。
经营路径:三步破解“有品无牌”
针对“有品无牌”的困局,报告给出三步解决方案:一是优选长期需求赛道,产品组合向长期需求倾斜,而非追逐短期热点;二是选择低竞争、高增速市场,规避红海,寻找结构性空隙,以增速换取建立地位的时间窗口;三是持续强化品牌传播,通过强化品牌认知、市场地位、品牌力、渠道力与用户满意度,把“品”沉淀为“牌”,形成行业影响力与品牌优势。
报告认为,品牌建设的本质是时间与动作反馈的复利。中国品牌手里已经握着“文化底蕴”与“精湛工艺”这两张最难的牌,缺的只是把牌打出去的方法与耐心。
亚洲国际品牌研究院表示,研究院总部位于香港,在亚洲多个国家建立办公室,合作百余位品牌专家(顾问),是专注品牌发展与共识经济研究的全球高端智库,旨在为企业提供深度见解、品牌战略指导和创新发展解决方案,助力企业品牌“从被看见到被信任,从信任到共识”。
本报告由亚洲国际品牌研究院与喜人数据研究院联合出品。喜人数据研究院设于粤港澳大湾区深圳湾中国华润大厦,核心是算法和数据,自研大模型,致力于将无形数据转化为有形创新、将创新转化为商业价值。报告出品人李源,制片人陈岩、李志磊,分析师张宁、刘茜瑶。数据来源包括商务部、《非物质文化遗产电商消费报告(2023)》、《2023年中国奢侈品》报告、中国品牌建设促进会、Chnbrand、天眼查、欧瑞、statista,以及亚洲国际品牌研究院调研数据。
如需完整版PPT研究报告,请联系:con@asia-brand.com。报告数据均来自公开渠道及研究院调研整理,仅供研究参考,不构成任何投资建议。
推荐


相关文章


国际大屏
马来西亚吉隆坡WOLO酒店户外WOLO大屏
泰国曼谷-帝国大厦-外屏

美国纽约时代广场百老汇1619号楼顶屏
香港旺角亚皆大屏

北京大兴机场首都机场电子广告屏

加拿大多伦多登打士户外四屏塔 多伦多户外商场大屏

新加坡WILKIE EDGE大厦大屏

美国纽约时代广场pele大屏above pele store

马来西亚吉隆坡贾兰因比户外大屏
纳斯达克大屏(美国纽约时代广场)

英国伦敦韦斯菲尔德购物广场Westlifed弧形大屏

韩国首尔NB大屏首尔江南区户外大屏

意大利米兰加里波第车站
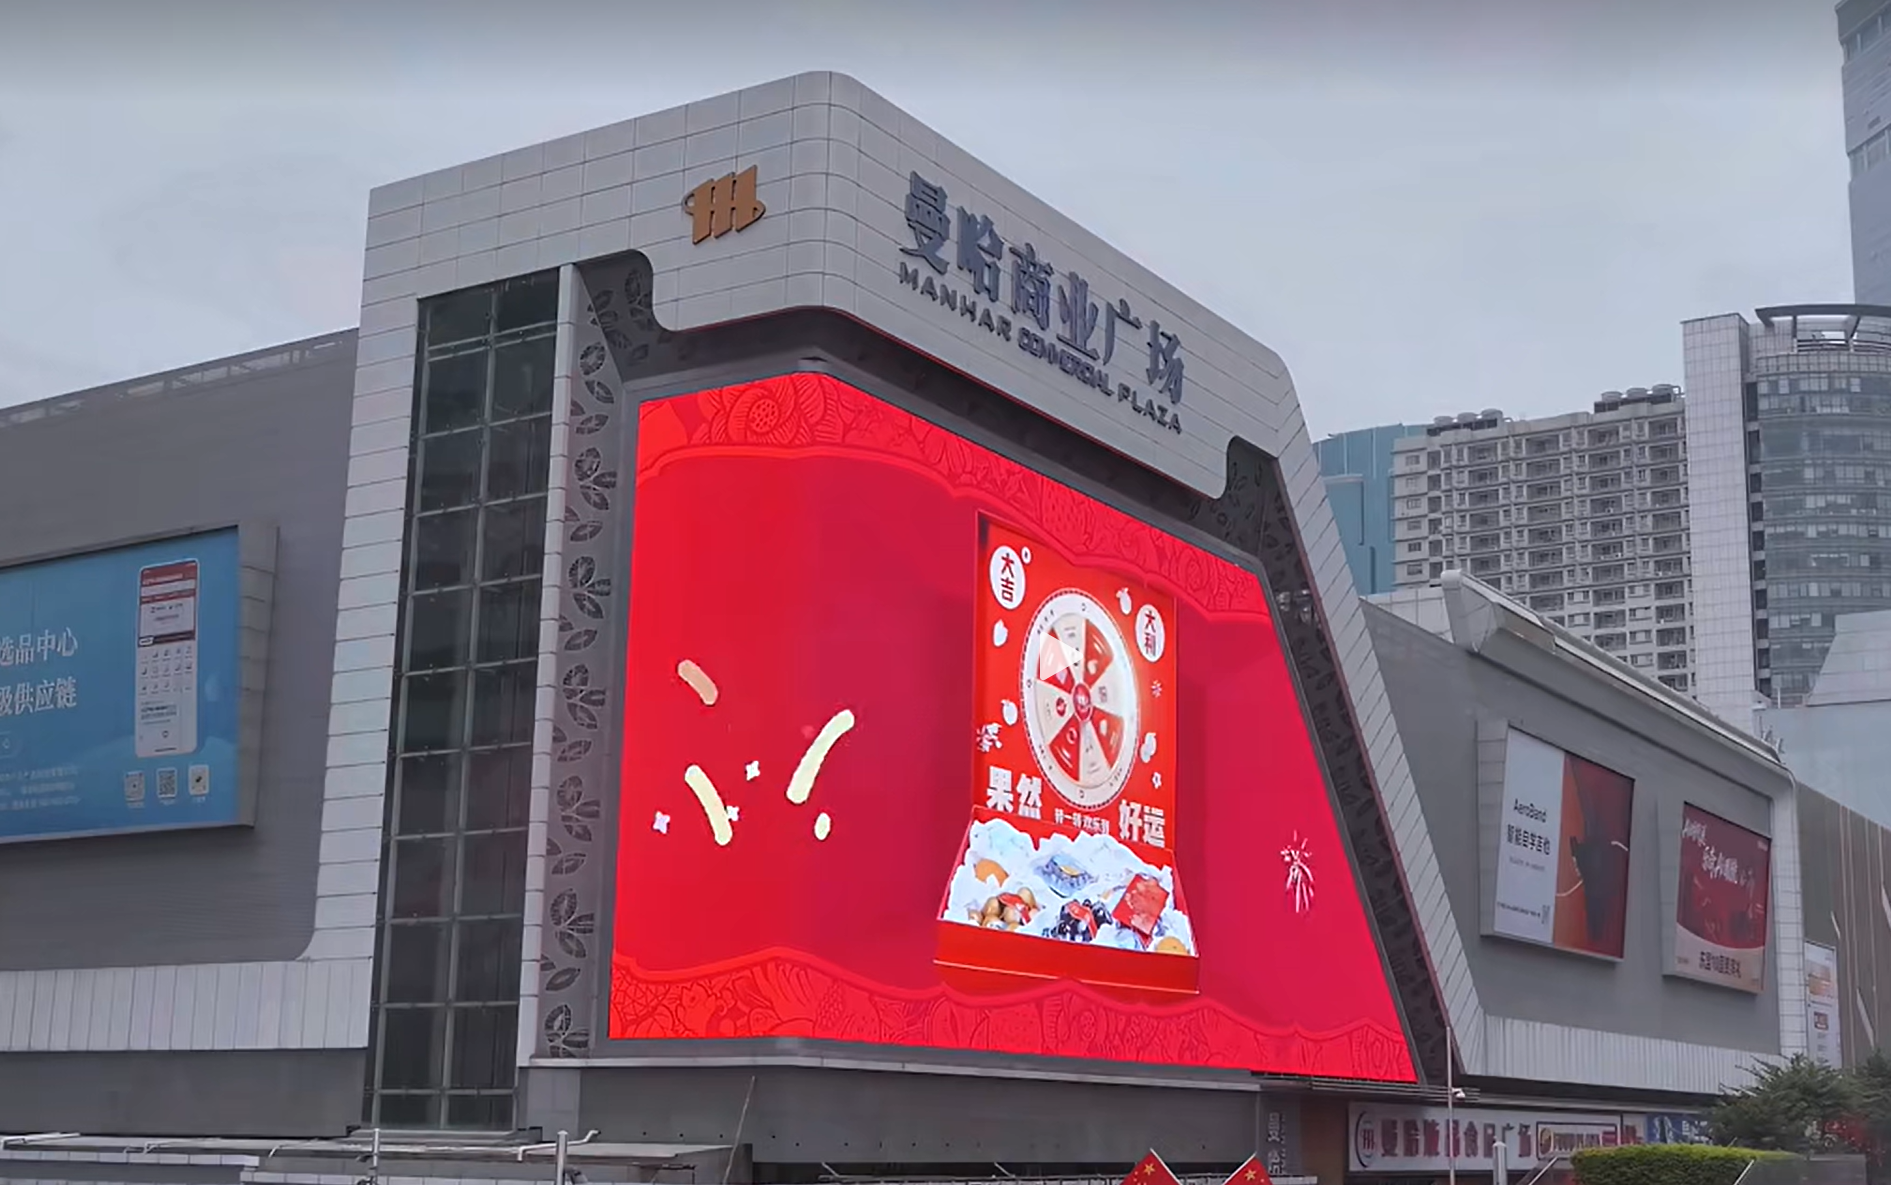
深圳华强北曼哈商业广场3D裸眼大屏

纽约时代广场其他大屏资源

扫码查看视频号
 咨询
咨询